

Őszintén: ha a húszas, harmincas vagy korai negyvenes éveidben jársz, a „nyugdíj” szó valószínűleg egy távoli, ködös dolognak tűnik, ami ráér. Valami olyasminek, amivel majd ráérsz foglalkozni akkor, ha már őszül a halántékod.
Ráadásul a híreket olvasva könnyen elmehet a kedved az egésztől. Ki akar egy olyan rendszerre alapozni, aminek a fenntarthatóságát nap mint nap megkérdőjelezik?
De mi van, ha azt mondjuk, hogy a nyugdíjtervezés valójában nem a lemondásról, nem a spórolásról és nem az öregedésről szól? Mi van, ha ez igazából a jövőbeli szabadságod megvásárlása?
Ebben a cikkben megmutatjuk, hogyan veheted a saját kezedbe az irányítást az állami rendszereken túl. Olyan modern, rugalmas eszközöket nézünk meg, amelyek tökéletesen passzolnak a pörgős életmódodhoz, és kiderítjük, miért válhat egy jól felépített nyugdíj ETF portfólió a pénzügyi függetlenséged legbiztosabb alapjává.
A matek nem hazudik: Miért kockázatos csak az államra hagyatkozni?
Nem célunk a riogatás, de a számokkal érdemes tisztában lenni. A jelenlegi állami nyugdíjrendszerek úgynevezett felosztó-kirovó alapon működnek. Ez leegyszerűsítve azt jelenti, hogy a mostani aktív dolgozók adóiból és járulékaiból fizetik a mostani nyugdíjasok ellátását.
Nincs egy nagy, névre szóló páncélszekrény az államkincstárban, amiben a te pénzed gyűlik.
Ezzel a rendszerrel egyetlen óriási bökkenő van: a demográfia. Európa-szerte, így nálunk is, a társadalom rohamosan öregszik. Egyre kevesebb gyerek születik, miközben a várható élettartam szerencsére nő.
Gondolj bele: néhány évtizeddel ezelőtt még 4-5 aktív dolgozó tartott el egyetlen nyugdíjast. A demográfiai előrejelzések szerint mire a mostani harmincasok elérik a nyugdíjkorhatárt, ez az arány megközelítheti az 1:1-et. Vagyis egyetlen dolgozónak kellene kitermelnie egy nyugdíjas teljes ellátását.
Nyilvánvaló, hogy az állami nyugdíj nem fog teljesen megszűnni, de az összege jó eséllyel csak egy minimális biztonsági hálóra lesz elég, nem pedig a megszokott életszínvonalad fenntartására. Ha nem akarsz harminc-negyven év múlva drasztikus visszalépést az életminőségedben, kénytelen vagy saját magad gondoskodni a jövődről.
Mi az az ETF, és miért imádják a fiatal befektetők?
Ha elhatározod, hogy félreteszel, a bankok és biztosítók azonnal megrohamoznak a bonyolultabbnál bonyolultabb ajánlataikkal.
Van azonban egy eszköz, ami az elmúlt évtizedben teljesen forradalmasította a lakossági befektetéseket: ez az ETF.
Az ETF az angol Exchange-Traded Fund rövidítése, magyarul tőzsdén kereskedett alapnak hívjuk. Úgy képzeld el, mint egy hatalmas, előre összeállított befektetési kosarat.
Ha veszel egyetlen egy darab részvényt (mondjuk Apple-t vagy Teslát), akkor a pénzed sorsa teljes egészében annak az egy cégnek a sikerétől függ. Ha a cég hibázik, a te befektetésed is visszaesik. Az ETF ezzel szemben a diverzifikáció (a kockázat megosztása) bajnoka. Amikor megvásárolsz egy globális ETF-et, valójában egyszerre veszel egy parányi tulajdonrészt a világ 500 vagy akár több ezer legnagyobb és legsikeresebb vállalatából.
A kosár-analógia: Ahelyett, hogy a piacon megpróbálnád hosszas kutatással kitalálni, hogy melyik szem alma lesz a legfinomabb (ez az egyedi részvényválasztás), inkább megveszed az egész gyümölcsöskertet. Ha az egyik fa megbetegszik vagy rossz évet zár, a többi száz fa bőséges termése bőven kárpótol téged.
A fiatal befektetők azért választják egyre gyakrabban a nyugdíj ETF alapú megközelítést, mert ezek az alapok rendkívül átláthatóak, a fenntartási költségük elenyésző, és nincs mögöttük drága ügynöki jutalék, ami felemésztené a hozamokat.
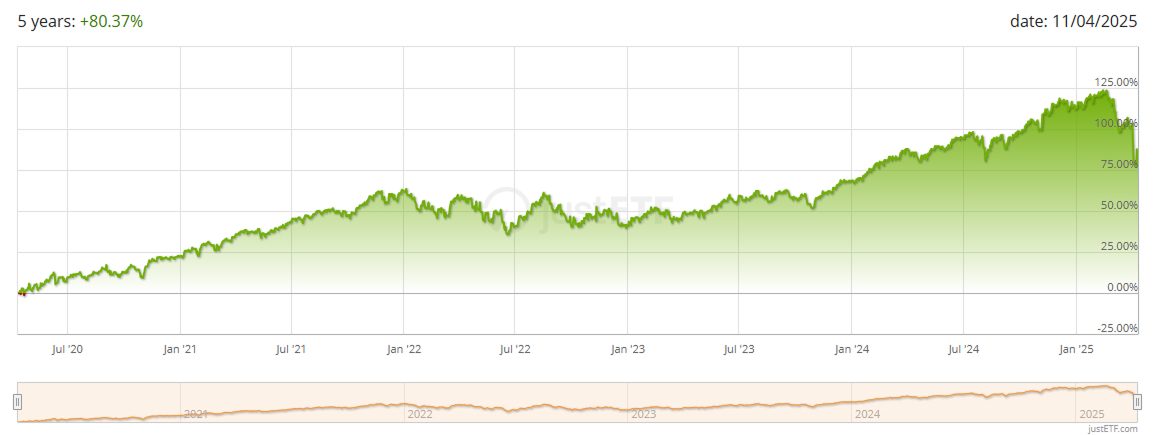
💡Tudtad? Az ETF-ek sokféle befektetési stratégiában alkalmazhatók, és segíthetnek portfóliód diverzifikálásában. Ha többet szeretnél megtudni róluk, nézd meg cikkünket a témában! ➡️ "Az etf-ek kulisszái mögött: amiért érdemes megérteni a működésüket!"
Hogyan válik a nyereségből vagyon? A kamatos kamat ereje
A fiatal korod legnagyobb előnye nem az, hogy sokat tudsz félretenni, hanem az, hogy van időd. Az idő a befektetések világában hirtelen komoly szupererővé válik, köszönhetően a kamatos kamat jelenségének, amit Albert Einstein állítólag a világ nyolcadik csodájának nevezett.
A kamatos kamat lényege, hogy nemcsak az általad befizetett tőke termel hozamot, hanem a korábban elért hozamaidat is újra befekteted, így a következő időszakban már azok is hozamot fialnak. Az idő előrehaladtával ez a folyamat exponenciális növekedést indít be.
Nézzünk meg egy megdöbbentő, de valószerű példát két fiktív karakteren, Dórán és Gáboron keresztül. Mindketten havi rendszerességgel fektetnek be egy globális nyugdíj ETF-be, amely történelmi átlagban évi 8%-os hozamot produkál.
- Dórakorán ébred. 25 évesen kezd el havi 30 000 Ft-ot befektetni, és ezt teszi 10 éven keresztül (35 éves koráig), majd teljesen leáll a befizetésekkel, és csak hagyja a pénzt bent ülni a számláján 65 éves koráig. Ő összesen 3,6 millió Ft saját tőkét tett be.
- Gábor Csak 40 évesen kapcsol, és látva az elszalasztott időt, kétszer akkora összeget, havi 60 000 Ft-ottesz félre, méghozzá egészen a 65 éves koráig (vagyis 25 éven át folyamatosan). Ő összesen 18 millió Ft saját tőkét fizetett be.
Mit gondolsz, kinek lesz több pénze 65 éves korára?
Bármilyen hihetetlen, a korai kezdés miatt Dóra lényegesen nagyobb vagyonnal fog rendelkezni 65 évesen, mint Gábor, annak ellenére, hogy Gábor ötször annyi saját pénzt fizetett be a rendszerbe!
Gábor hiába próbálta meg feszített tempóban, nagyobb összegekkel utolérni az éveket, az időfaktort már nem tudta kompenzálni.
wealthy nyugdíjkalkulátor
Rugalmasság vs. Lekötöttség: Miért nyer az ETF a hagyományos termékekkel szemben?
Sokan azért irtóznak a klasszikus nyugdíjbiztosításoktól vagy a merev nyugdíjpénztáraktól, mert a mai világban senki sem szeret 20-30 évre előre megbonthatatlan, szigorú szerződéseket aláírni. Mi van, ha jön egy remek karrierváltási lehetőség, amihez tőke kell? Mi van, ha beesik egy váratlan családi kiadás, vagy épp lakásvásárlás előtt állsz?
A hagyományos, papíralapú nyugdíjtermékeknél ilyenkor jön a hidegzuhany: magas visszavásárlási költségek, büntetések, elvesző adójóváírások. Bezárva érzed magad.
A nyugdíj ETF portfólió ezzel szemben maximális szabadságot ad:
- Bármikor hozzáférhetsz:Bár a cél a hosszú távú növekedés, ha az élet úgy hozza, a tőzsdén lévő ETF-eidet néhány kattintással eladhatod, és a pénz napokon belül a bankszámládon van.
- Rugalmas összegek:Nem kötelez senki fix havi díjakra. Ha az egyik hónapban több marad, többet veszel; ha nehezebb időszakod van, szüneteltetheted a vásárlást anélkül, hogy bárki megbüntetne.
- Filléres költségek:Míg egy hagyományos biztosítási termék éves költsége (TKM) a 2-4%-ot is elérheti, egy modern ETF alapkezelési díja gyakran 0,2% alatt van. Ez a különbség hosszú távon milliókat hagy a te zsebedben.
🧠 Pénzügyi iránytű: A 72-es szabály a gyakorlatban
Hogy ne kelljen bonyolult Excel-táblázatokkal bajlódnod, mutatunk egy pofonegyszerű fejszámolási trükköt, amit a profi befektetők is állandóan használnak. Ez a 72-es szabály.
Ha szeretnéd tudni, hogy a befektetett pénzed mennyi idő alatt fog megduplázódni a kamatos kamat segítségével, csak oszd el a 72-es számot a várható éves hozam mértékével.
$$\text{Megduplázódási idő (években)} = \frac{72}{\text{Éves hozam ( százalékban )}}$$
Ha például egy széles körű, globális nyugdíj ETF kosarat választasz, amely hosszú távon évi kb. 8%-os átlagos hozamot hoz neked, a számítás így néz ki:
$$72 / 8 = 9$$
Ez azt jelenti, hogy a számládon lévő pénz 9 évente megduplázódik – méghozzá úgy, hogy ahhoz a tőkéhez te már egyetlen újabb forintot sem tettél hozzá!
Ha 25 évesen elhelyezel benne egy összeget, az 34 éves korodra a kétszeresére, 43 éves korodra a négyszeresére, 52 éves korodra a nyolcszorosára, a nyugdíjhoz közeledve pedig a tizenhatszorosára duzzadhat.
🎯 Vedd kezedbe az irányítást!
A jövőd tudatos tervezése nem azt jelenti, hogy a mostani fiatalságodtól, a buliktól, az utazásoktól vagy az élményektől kell megvonnod a pénzt. Épp ellenkezőleg: a most meghozott, okos és automatizált döntéseiddel biztosítod azt, hogy harminc év múlva is pontosan a saját feltételeid szerint élhess, szabadon.
A legjobb hír pedig az, hogy nem kell pénzügyi gurunak lenned, és nem kell naponta a tőzsdei grafikonokat bújnod ahhoz, hogy elindulj. A modern technológia és az ETF-ek világában a folyamat nagy része teljesen automatizálható.
Készen állsz az első, valódi lépésre? ne hagyd, hogy a bőség zavara vagy a halogatás megállítson. Töltsd ki a 2 perces, teljesen ingyenes ETF portfólió ajánló kérdőívünket, és nézd meg, milyen személyre szabott alapok passzolnak leginkább a te élethelyzetedhez, céljaidhoz és kockázattűrő képességedhez!
💡Tudtad? „A nyugdíjas éveid pénzügyi biztonsága mostani döntéseiden múlik. Ha szeretnéd jobban átlátni a lehetőségeidet, olvasd el ezt a cikket is: Érdemes csak az állami nyugdíjra számítani? Mi a valóság?„
💡Segítségedre volt a fenti tartalom? Egy kávét megért a számodra? Ha egy nagy IGEN a válasz, akkor Nagyon köszönjük és hálásak vagyunk érte! ➡️ Támogatom a csapatot!