

Gondolkoztál már azon, miért tűnik úgy, hogy a fizetésedből egyre kevesebb dologra futja, pedig hónapról hónapra keményebben dolgozol? Nem vagy egyedül ezzel az érzéssel.
Az infláció pontosan olyan, mint egy láthatatlan tolvaj: csendben, lépésről lépésre lopózik be a mindennapjaidba, és csökkenti a nehezen megkeresett készpénzed vásárlóerejét. Amit tavaly még simán megvehettél tízezer forintért, azért idén már mélyebben a zsebedbe kell nyúlnod.
Ha a megtakarításaidat a bankbetétben hagyod kamat nélkül, vagy ami még rosszabb, otthon őrzöd a készpénzt, akkor valójában garantálod, hogy a vagyonod napról napra veszítsen az értékéből. De van egy jó hírem: nem kell tétlenül nézned, ahogy elolvad a pénzed! A védekezés infláció ellen ma már nem a milliomosok vagy a Wall Street-i brókerek kiváltságos sportja. Ebben a cikkben teljesen közérthetően megmutatjuk, hogyan fordíthatod a magad javára a modern tőkepiac egyik legegyszerűbb, legolcsóbb és leghatékonyabb eszközét: az ETF-eket.
Mi az az ETF, és miért pont most van rá szükséged?
Ha még új vagy a pénzügyek világában, az olyan mozaikszavak, mint az ETF, ijesztőnek tűnhetnek. Pedig a mögötte lévő logika pofonegyszerű. Az ETF az Exchange-Traded Fund rövidítése, amit magyarul tőzsdén kereskedett alapnak nevezünk.
Képzelj el egy hatalmas, előre összeállított gyümölcskosarat a piacon. Ahelyett, hogy külön-külön megvásárolnál egy szem almát, egy darab narancsot, egy fürt szőlőt és egy ananászt – ami rengeteg időbe és külön-külön fizetve sok pénzbe kerülne –, megveszed az egész kosarat egyben, fix áron.
Ráadásul a kosárban pontosan olyan arányban vannak a gyümölcsök, ahogy az a nagykönyvben meg van írva.
A pénzügyi világban ez a kosár nem gyümölcsöket, hanem vállalatok részvényeit vagy kötvényeit tartalmazza. Amikor megvásárolsz egyetlen ETF-részesedést, egyetlen gombnyomással azonnal tulajdonossá válsz akár több száz vagy több ezer világcégben. Miért pont most jött el az ideje, hogy megismerd őket? Mert a magas inflációs környezetben a készpénztartás egyenlő a biztos veszteséggel. Olyan eszközre van szükséged, ami képes lépést tartani a növekvő árakkal, az ETF pedig pontosan ezt teszi, méghozzá rendkívül alacsony fenntartási költségek mellett.
Miért a részvényalapú ETF a legjobb fegyver az infláció ellen?
Ahhoz, hogy megértsd, miért működik a részvényalapú ETF kiváló védőpajzsként, nézzük meg magát az inflációt. Mi történik, ha emelkednek a nyersanyagárak és a bérköltségek? A vállalatok – mint az Apple, a Coca-Cola vagy éppen a Microsoft – megemelik a termékeik és szolgáltatásaik árát, hogy megőrizzék a profitjukat. Ezt az áremelkedést fizeted ki te a boltban vásárlóként. De mi van akkor, ha te nemcsak vásárló vagy, hanem a cég tulajdonosa is?
Ha ezeknek a vállalatoknak a részvényeit birtokolod, a növekvő bevételeik és profitjuk miatt a cégek értéke is növekedni fog, ami hosszú távon megmutatkozik a részvények árfolyamában is. A pénzed így együtt lélegzik és növekszik a globális gazdasággal.
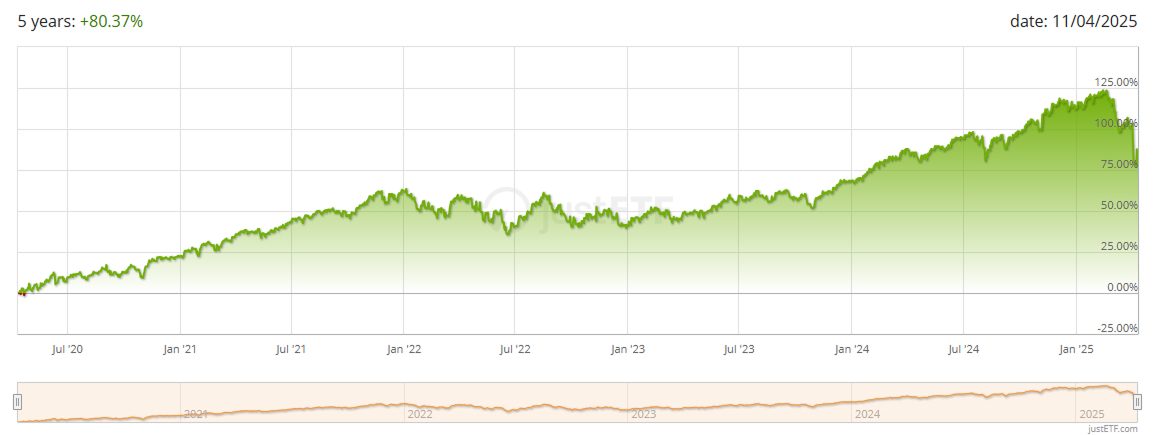
A történelem azt mutatja, hogy míg a készpénz értéke az elmúlt évtizedekben drasztikusan bezuhant, addig az amerikai tőzsde 500 legnagyobb vállalatát tömörítő index (az S&P 500) hosszú távon, az elmúlt évtizedek átlagában évi 8-10% körüli hozamot produkált.
Ez a teljesítmény pedig magasan felülmúlja a mindenkori átlagos inflációt, így nemcsak megőrzi, de valójában gyarapítja is a vagyonodat.
Diverzifikáció: A kockázatok feloldása okosan
Sokan azért félnek a tőzsdétől, mert hallottak olyan történeteket, hogy valaki minden pénzét feltette egyetlen „tutinak tűnő” részvényre, majd a cég csődbe ment, az illető pedig mindent elveszített. Ez valóban valós kockázat, ha egyedi részvényeket vásárolsz. Itt lép be a képbe az ETF-ek legnagyobb szuperereje: a diverzifikáció, azaz a kockázat megosztása.
Biztosan hallottad már a nagymamádtól a bölcs mondást: „Sose tegyél minden tojást egyetlen kosárba!” Ha a kosár kibillen, az összes tojás eltörik. Az ETF lényegében egy olyan stratégia, ahol a tojásaidat több száz különböző kosárban osztod el.
Ha például vásárolsz egy globális részvény ETF-et (mint amilyen az MSCI World indexet követő alapok), akkor a pénzed egyszerre áramlik a világ 23 fejlett országának több mint 1500 piacvezető vállalatába. Ha ezek közül az egyik cég holnap teljesen csődbe megy és eltűnik a süllyesztőben, az a te portfóliódnak mindössze az 1/1500-ad részét érinti – szinte meg sem fogod érezni, mert a többi 1499 vállalat növekedése bőségesen ellensúlyozza a kiesést.
Hogyan kezdheted el akár havi 20-30 ezer forinttal?
A huszonévesek és harmincasok körében makacsul tartja magát az a tévhit, hogy a befektetéshez hatalmas kezdőtőke, milliós megtakarítások szükségesek.
💡Tudtad? Az ETF-ek sokféle befektetési stratégiában alkalmazhatók, és segíthetnek portfóliód diverzifikálásában. Ha többet szeretnél megtudni róluk, nézd meg cikkünket a témában! ➡️ "Az etf-ek kulisszái mögött: amiért érdemes megérteni a működésüket!"
A valóság ezzel szemben az, hogy a modern online brókercégek és fintech applikációk világában már egy mozijegy vagy egy hétvégi vacsora árával, akár havi 20-30 ezer forinttal is elindíthatsz egy teljesen automatizált befektetési programot.
A siker kulcsa Magyarországon a TBSZ (Tartós Befektetési Számla) használata. Ez egy olyan speciális számlatípus, amelyet bármelyik hazai szolgáltatónál megnyithatsz. A legnagyobb előnye, hogy ha a befizetés évét követően 5 évig nem nyúlsz a pénzedhez, akkor a realizált hozamod után 0% adót kell fizetned. Nem terhel sem árfolyamnyereség-adó, sem szociális hozzájárulási adó (szocho).
A legjobb taktika a „fizess magadnak először” elv: állíts be egy automatikus utalást a fizetésnapod utáni napra közvetlenül a brókerszámládra, így észre sem veszed, és a pénzed máris neked dolgozik, ahelyett, hogy elkopna felesleges kiadásokra.
🧠 Gyakorlati példa: A kamatos kamat varázsereje az infláció ellen
Nézzük meg a számok nyelvén, mit jelent a korai kezdés és a rendszeresség. Képzeljük el, hogy most vagy 25-30 éves, és elhatározod, hogy havi 30 000 Ft-ot (napi kb. 1000 Ft-ot) félreteszel, és egy széles körben diverzifikált, évi 8%-os átlagos hozamot produkáló ETF-be fekteted 20 éven keresztül.
- A saját magad által befizetett tőke: 20 év alatt összesen 7 200 000 Ft.
- A számlád várható egyenlege a 20. év végén: ~17 680 000 Ft!
A különbség több mint 10 millió forint! Ez a tiszta nyereség a kamatos kamat mechanizmusának köszönhető, ahol a hozamok évről évre újabb hozamokat fialnak.
Ez az a masszív pénzügyi növekedés, ami nemcsak visszaveri az infláció pusztítását, hanem valódi, kézzelfogható vagyont épít neked a jövődre.
Összegzés: Vedd kezedbe az irányítást!
A hatékony védekezés infláció ellen nem igényel napi több órás diagram-elemzést, sem gazdasági diplomát. Az ETF-ek megadják neked azt a luxust és szabadságot, hogy a pénzed automatikusan kövesse a világ legmeghatározóbb vállalatainak növekedését, miközben te nyugodtan koncentrálhatsz a karrieredre, a hobbijaidra vagy a családodra. A legnehezebb lépés minden esetben az elindulás és az első számla megnyitása – de ebben a folyamatban sem kell egyedül bolyonganod.
Szeretnéd tudni, hogy a te egyéni céljaidhoz pontosan milyen ETF-ek passzolnak?
Ne hagyd, hogy a bőség zavara vagy a bizonytalanság visszatartson. Töltsd ki az alábbi, pár kérdésből álló, teljesen ingyenes ETF portfólió ajánló kérdőívünket, és mi segítünk összeállítani a számodra legoptimálisabb, inflációálló kezdőcsomagot!
👉 [Kérem az ETF portfólió ajánlást! (Kérdőív kitöltése)]
💡Tudtad? „A vagyonszerzés nem bonyolult, ha van egy jól átgondolt terved. Ha szeretnél még többet tanulni erről, ezt a cikket ajánlom: Ne halogasd! Miért fontos minél korábban elkezdeni a befektetést?„
💡Segítségedre volt a fenti tartalom? Egy kávét megért a számodra? Ha egy nagy IGEN a válasz, akkor Nagyon köszönjük és hálásak vagyunk érte! ➡️ Támogatom a csapatot!